


Océano Azul: Cómo Vender PPR sin Pelear por el Cliente 🌊
🎧 ¿Prefieres escucharlo? Dale play y te lo cuento en siete minutos.
Octubre a diciembre es la temporada del PPR. Y es, exactamente por eso, el peor trimestre para venderlo como lo vende todo el mundo.
La razón de la temporada es fiscal y no tiene vuelta: las aportaciones a un plan personal de retiro se deducen en el ejercicio en que se hacen, y el ejercicio cierra el 31 de diciembre. Así que cada año, en los mismos noventa días, miles de agentes salen a buscar al mismo tipo de cliente con el mismo argumento.
Hay una salida, y viene de un libro que no habla de seguros.
Qué es la estrategia del océano azul aplicada a la venta de PPR
La estrategia del océano azul propone dejar de competir en el mercado que ya existe —donde todos los agentes persiguen al mismo perfil con los mismos materiales— y crear espacio nuevo atendiendo a quienes hoy no son clientes de nadie. Aplicada al PPR, significa cambiar de interlocutor: en lugar de afinar la proyección financiera para el directivo que ya recibió cinco propuestas, hablarle a los tres grupos que la industria dejó fuera. El calendario fiscal sigue mandando —la aportación debe hacerse antes del 31 de diciembre y se deduce hasta el 10% de los ingresos acumulables, con tope de 213,973.20 pesos en 2026—, pero el argumento deja de ser el mismo de todos.
🔴 Por qué el PPR se vende en un océano rojo
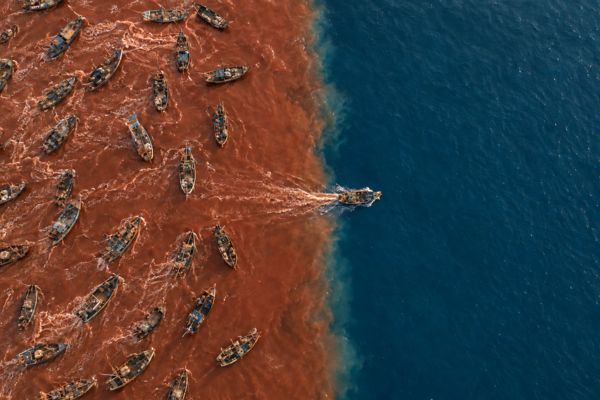
En La estrategia del océano azul, W. Chan Kim y Renée Mauborgne dividen el mercado en dos.
El océano rojo es el espacio que ya existe, con reglas conocidas y competidores definidos. La demanda es fija, así que crecer significa quitarle clientes a alguien más. Cuando el producto se vuelve indistinguible, la única guerra posible es la del precio. Rojo, por la sangre.
El océano azul es el espacio que todavía no existe. No se le arrebata a nadie: se crea.
Mira tu categoría con esos ojos. En PPR casi toda la industria persigue al mismo perfil —el directivo, el empresario, el médico con consultorio— con los mismos materiales: proyecciones a 25 años, tablas de interés compuesto, comparativos de rendimiento. Cuando todos dicen lo mismo, el prospecto solo puede decidir por el número de la tabla o por la simpatía del que se la enseña.
Eso no es culpa de nadie en particular. Es el guion que la industria lleva décadas enseñando, y funcionaba cuando había menos gente diciéndolo.
🎯 Tu competidor no es el agente de enfrente
Aquí está el giro que propone el libro, y cuesta trabajo aceptarlo.
Para una buena parte de tus prospectos, la alternativa a tu PPR no es el PPR del agente de enfrente. Es un terreno en las afueras, un pagaré del banco, o meterle el dinero al negocio del cuñado. Entienden el terreno. Entienden el pagaré. No entienden la volatilidad de los mercados emergentes.
Si ese es el competidor real, una proyección financiera más sofisticada no te ayuda: estás afinando el argumento equivocado.
👀 Los tres tipos de cliente que no estás viendo
Esta es la parte más útil del libro para un agente, y la que menos se practica.
La reacción normal cuando un mercado se satura es segmentar más: buscar el nicho dentro del nicho. El libro propone lo contrario: mirar hacia afuera, a los que hoy no te compran. Distingue tres grupos, y los tres existen en México con nombre y apellido.
Primero: los que ya ahorran, pero por inercia. Tienen su Afore, o un fondo que les puso la empresa. No entienden su estado de cuenta, sienten que no crece, y siguen ahí porque cambiar da flojera. No son indiferentes: están esperando que alguien les dé una razón para moverse. Es el grupo más cercano a ti y casi nadie le habla, porque en el papel "ya tienen algo".
Segundo: los que pueden y deciden que no. Ganan bien, tienen capacidad de ahorro, y aun así no se sientan contigo. A veces porque creen que esto es para gente con mucho más dinero. A veces porque hace años estuvieron en una reunión donde salieron sintiéndose tontos frente a unas gráficas que no entendieron. Este grupo no necesita que le insistas: necesita que la conversación se vea distinta desde el primer minuto. Es también, con frecuencia, el grupo que ya te dijo que no hace meses.
Tercero: los que la industria nunca consideró. La economía informal completa. Freelancers, creadores de contenido, diseñadores, fotógrafos, gente que factura por proyecto. Tienen meses excelentes y meses flacos. Muchos ganan más que un empleado promedio, pero no caben en el molde del cargo domiciliado el día 5 de cada mes, que es como está diseñado casi todo lo que vendemos. A ese grupo nadie lo persigue, y es enorme.
Y la advertencia que trae el libro: no hipersegmentes. Busca lo que los une, no lo que los separa. El oficinista desencantado, el profesionista que desconfía y el freelance de ingresos irregulares comparten exactamente el mismo miedo: llegar a los sesenta y cinco sin dinero y sin fuerzas, y convertirse en una carga para su familia.
Ese miedo es tu mercado. No el producto.
📅 Lo que sí depende del calendario
Volviendo a la temporada, porque el reloj es real.
Las aportaciones a un plan personal de retiro se deducen hasta el 10% de los ingresos acumulables del año, sin exceder cinco UMA elevadas al año — con la UMA anual de 2026 en 42,794.64 pesos, eso son 213,973.20 pesos. Y un detalle que conviene tener a la mano: ese límite es independiente del tope global de deducciones personales, porque el artículo 151 de la Ley del ISR excluye expresamente a su fracción V.
Lo que importa para estas semanas: la aportación tiene que estar hecha dentro del ejercicio. El 31 de diciembre cierra la puerta, y quien la cruza en enero la cruza para la declaración del año siguiente.
Ese es el argumento de urgencia honesto. No hace falta inventar ninguno.
🕊️ Guardar las armas
Un agente puede dejar de presentarse como vendedor de productos financieros y presentarse como alguien que ayuda a diseñar un futuro. Bajo esa luz el PPR deja de ser la estrella de la reunión y pasa a ser la plomería: el mecanismo que financia lo que el cliente de verdad quiere.
Cambia la primera cita por completo. Ya no llegas a defender una tabla contra la tabla de otro. Llegas a preguntar a dónde quiere llegar esta persona, y luego enseñas cómo se paga.
Este trimestre todos van a salir al mismo mar. La diferencia la hace quien se da cuenta de que hay otros mares — y de que, como vimos hace poco, tres de cada cuatro adultos en México siguen sin ninguna cobertura.
Preguntas frecuentes
¿Esto significa dejar de vender PPR a directivos?
No. Ese mercado sigue siendo bueno y probablemente sea la mayor parte de tu cartera. Lo que propone el libro es dejar de pelear únicamente ahí, porque es donde está todo el mundo. Los tres grupos son territorio adicional, no un reemplazo.
¿Cómo le vendo a alguien con ingresos irregulares?
Empezando por reconocerlo en voz alta, que es algo que casi nadie hace. Aportaciones variables, la posibilidad de adelantar en un mes bueno, y ninguna promesa de que va a poder con una cantidad fija cada mes si tú sabes que no va a poder.
¿Cuánto se puede deducir por un plan personal de retiro en 2026?
Hasta el 10% de los ingresos acumulables del año, sin exceder cinco UMA elevadas al año. Con la UMA anual de 2026 en 42,794.64 pesos, el tope es de 213,973.20 pesos. Ese límite no compite con el tope global de deducciones personales.
¿De dónde sale el dato de la deducción?
Del artículo 151 de la Ley del Impuesto sobre la Renta y del minisitio de deducciones personales del SAT. El valor de la UMA lo publica el INEGI cada año; el de 2026 entró en vigor el 1 de febrero.
👉 Si ese segundo mercado te interesa pero no sabes por dónde empezar, el primer paso es ver a quién ya tienes. En Lead Machine tu cartera queda ordenada por lo que cada persona contrató, cuándo hablaron por última vez y qué quedó a medias, que es justo lo que necesitas para separar a los tres grupos. Escríbenos y te enseñamos cómo se ve con tus datos.


